코스트코에서 장을 많이 본 날이면 계산대에서 이그제큐티브 업그레이드를 권유받으시죠.
2퍼센트 돌려준다니 이득 같은데, 연회비를 4만원 넘게 더 내야 해서 망설이게 되고요.
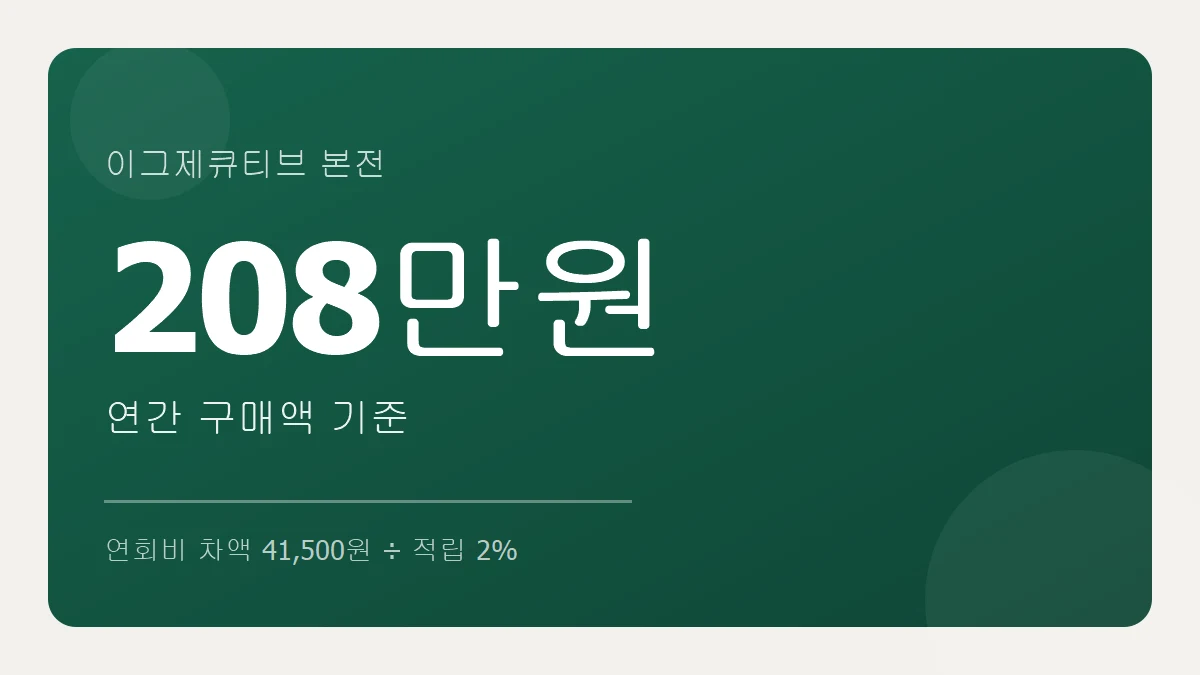
그래서 얼마를 써야 본전인지 직접 계산해 봤습니다. 답은 연 208만원입니다.
아래에 그 숫자가 어떻게 나왔는지, 우리 집 구매액을 확인하는 법,
올려도 되는 경우와 올리면 손해인 경우까지 정리했습니다.
이그제큐티브  80,000원
골드스타      38,500원
차액          41,500원

41,500원 ÷ 2% = 2,075,000원
연 208만원. 한 달로 나누면 17만 3천원입니다.
이만큼 쓰지 않으면 올리는 순간 손해입니다.
여기서 순서가 뒤집힙니다.
적립은 나중에 들어오고 연회비는 지금 나갑니다.
그러니까 이그제큐티브는 4만 1,500원을 먼저 내고, 쓴 만큼 조금씩 돌려받는 구조입니다.
208만원을 넘겨야 그제야 본전이고, 거기서부터 남습니다.
연 300만원을 쓰는 집이라면 이렇게 됩니다.
적립   300만원 × 2% = 60,000원
추가비 41,500원
남는 돈 18,500원
1년에 1만 8천원 남습니다. 손해는 아닌데 크게 이득도 아닙니다.
느낌으로 정하지 마시고 실제 숫자를 보세요. 두 가지 방법이 있습니다.
현대카드 명세서에서 코스트코 결제만 1년치 더해봅니다
코스트코 앱이나 회원 창구에서 연간 구매 내역을 뽑아 달라고 합니다
한 번 갈 때 15만원씩 쓰고 한 달에 한 번 간다면 연 180만원입니다.
본전에 못 미칩니다. 두 번 가면 넘습니다.
숫자 말고 다른 이유가 있는 경우입니다.
가족이 함께 쓴다 → 한 카드로 결제가 몰리면 금액이 금방 올라갑니다
사업용으로 산다 → 비즈니스 회원도 골드스타와 연회비가 같습니다(38,500원).
사업자등록이 있으면 비즈니스로 시작하는 게 손해가 아닙니다
가전이나 가구를 살 계획이 있다 → 큰 것 한 번이면 본전이 한 번에 채워집니다
1년에 서너 번 간다 → 208만원을 못 채웁니다. 골드스타로 두세요
주로 푸드코트와 주유만 쓴다 → 적립 대상과 금액이 작습니다
"어차피 환불해 준다니까" → 다 못 쓰면 돌려주는 건 연회비지 적립금이 아닙니다
적립금에 상한이 있는지 찾다가 막혔습니다.
나라에 따라 연간 적립 한도를 두는 경우가 있는데, 국내 기준을 1차 자료로 못 봤습니다.
많이 쓰시는 분이라면 가입 전에 창구에서 "적립 한도가 있느냐"고 꼭 물어보세요.
한도가 있으면 위 계산이 달라집니다.
적립 대상에서 빠지는 품목이 있는지도 찾다가 막혔습니다.
주유나 상품권처럼 빠지는 항목이 있으면 실제 적립은 2퍼센트보다 적어집니다.
연회비 금액은 2026년 기준으로 알려진 값입니다. 값은 바뀌니 가실 때 확인하세요.
연 208만원. 이 숫자만 기억하시면 됩니다.
작년에 코스트코에서 이만큼 안 쓰셨으면, 올리지 않는 쪽이 이득입니다.