
영화 「타짜」의 마지막 도박판에는 판돈이 모자라 보이는 순간이 있다. 고니는 포기하지 않고 복대를 풀어 천만 원짜리 50장, 5억 원을 꺼내 판에 올린다. 상대는 패가 나쁘지 않았는데도 그 돈을 보고 접는다. 상대가 접은 이유는 패가 아니었다. 눈앞에 놓인 현금이 말하는 자신감이었다.
돈의 세계에서 현금은 이렇게 패보다 먼저 읽힌다. 그런데 회계에서 말하는 현금은 생각보다 좁다. 통장에 있다고 다 현금은 아니다.
회계에서는 재무제표 맨 위에 현금 및 현금성자산이라는 항목을 따로 둔다. 국제 회계기준(K-IFRS)과 미국 회계기준(US GAAP) 모두 기준이 비슷하다. 포함되는 것은 두 가지다.
하나는 지폐와 동전, 수표, 요구불예금(언제든 찾을 수 있는 예금)이다. 다른 하나는 가치 변동 위험이 매우 작고 쉽게 현금으로 바꿀 수 있는 단기 투자자산이다. 이때 취득 당시 만기가 3개월 이내일 것이 조건으로 붙는다.
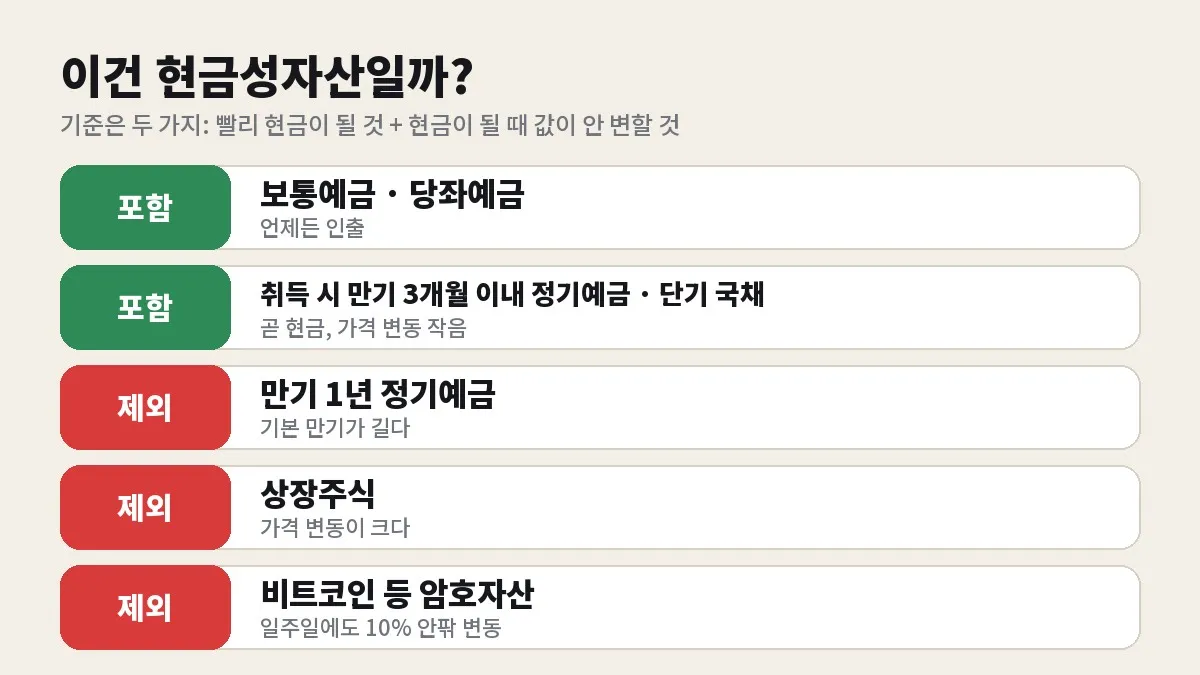
포함: 보통예금·당좌예금, 취득 당시 만기 3개월 이내인 정기예금·단기 국채
제외: 만기 1년 정기예금(깨면 찾을 수는 있지만 기본 만기가 길다), 상장주식(가격 변동이 크다), 비트코인 같은 암호자산(일주일에도 10% 안팎 움직일 수 있다)
규칙의 핵심은 두 단어다. 하나는 빨리 현금이 될 것, 하나는 현금이 될 때 값이 안 변할 것이다. 둘 중 하나라도 빠지면 현금이 아니라 그냥 자산이다.
기업이든 가계든 망하는 지점은 같다. 자산이 부채보다 많아도, 부채가 도래하는 날 현금이 모자라면 멈춘다. 1997년 한국의 외환위기에서는 단기 외화 빚이 한꺼번에 돌아왔고, 1998년 헤지펀드 LTCM은 레버리지가 컸다. 두 경우 모두 만기가 돌아오는 때에 새로 빌려줄 사람이 사라졌다는 점이 같다.
그래서 재무분석에서는 자산 총액보다 동원할 수 있는 현금과 앞으로 나갈 돈의 만기 구조를 먼저 본다. 이 둘이 어긋나는 상태를 만기 미스매칭이라고 부른다. 이번 달에 갚을 돈은 많은데 들어올 돈은 몇 달 뒤에 있는 상태, 또는 단기로 빌려서 장기에 묶어 둔 상태가 대표적이다.
상장사 재무제표의 유동자산 맨 윗줄에 현금 및 현금성자산이 있다. 그 아래에 단기금융상품, 시장성 있는 채무증권 같은 항목이 따로 나온다. 이 줄들을 합친 금액이 당장 쓸 수 있는 돈의 크기를 가늠하는 숫자다.
다음으로 볼 것은 주석이다. 장부 숫자에는 들어가지 않았지만 앞으로 나갈 돈이 적힌다. 구매 약정, 임대 약정, 남을 위해 서 준 보증 같은 것이다. 장부의 부채가 작아 보여도 주석의 약정이 크면 현금에 대한 압박은 다르게 읽는다. 현금성자산과 이 약정을 나란히 놓고, 가장 급한 만기부터 비교하는 것이 기본 순서다.
가계도 마찬가지다. 집과 주식과 연금이 있어도, 당장 필요한 돈을 언제든 꺼낼 수 있는 현금이 없으면 급한 날 싸게 팔아야 한다. 현금이 있는 사람은 그 반대편에 선다. 남들이 팔 때 살 수 있고, 팔아야 하는 사정이 없으니 기다릴 수도 있다. 위기가 올 때마다 현금을 가진 쪽과 못 가진 쪽의 성적이 크게 갈리는 이유다.
현금은 수익률이 낮다. 그 대신 선택지를 산다. 마지막 판에서 고니가 복대의 5억을 꺼낼 수 있었던 것도 그 돈을 따로 챙겨 두었기 때문이다. 좋은 패가 올 때까지 판에 남아 있는 힘은 패가 아니라 남겨 둔 돈에서 나온다.
알상무 방송에서 아이디어를 얻어 정리했습니다.